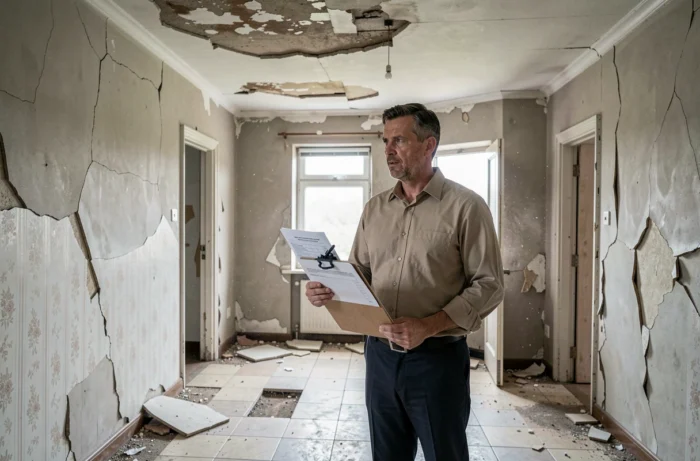
Un daño por agua ha devastado el techo, las paredes portantes están agrietadas, la electricidad ha estado cortada durante meses: la vivienda es objetivamente inhabitable, pero el aviso de impuesto sobre bienes inmuebles llega de todos modos. Para obtener una exención, es necesario entender lo que la administración considera realmente como una vivienda impropia para la ocupación, y sobre todo reunir las pruebas antes de redactar cualquier cosa.
Vivienda inhabitable a los ojos de los impuestos: la línea de división técnica
Se suele pensar que una vivienda vacía es suficiente para obtener una exención. En realidad, los servicios fiscales y los tribunales administrativos trazan una frontera clara entre trabajos de confort y degradación estructural.
Una propiedad en proceso de renovación (pintura, reemplazo de suelos, instalación de una cocina) sigue siendo imponible. Los jueces consideran que estas intervenciones no hacen que la vivienda sea inhabitable. Por el contrario, la ausencia de agua, de sanitarios o de electricidad constituye un criterio determinante, al igual que el colapso parcial del techo o la fragilización de la estructura portante.
Las respuestas varían en este punto según los centros de impuestos, pero la jurisprudencia reciente converge: es el carácter estructural de los trabajos lo que hace que un expediente se incline hacia la exención. Una vivienda afectada por una orden de insalubridad o un siniestro que haga peligrosa la ocupación entra en esta categoría. Una vivienda simplemente incómoda, no.
Declaración de ocupación en impots.gouv.fr: informar sobre la vacante de la propiedad
Antes de solicitar una exención, se debe actualizar la situación de ocupación de la vivienda en el espacio “Bienes inmuebles” en impots.gouv.fr. Para entender bien los trámites ante los impuestos para una casa inhabitable, es importante saber que desde la eliminación del impuesto sobre la vivienda en las residencias principales, esta declaración de ocupación se ha convertido en el punto de entrada obligatorio para cualquier cambio.
El recorrido en línea ofrece varios motivos de vacante. Para una casa inhabitable, se selecciona “local inhabitable (vivienda insalubre)”. El formulario solicita luego la fecha de inicio de la desocupación. Esta fecha es determinante: condiciona el cálculo de la exención y la posible aplicación del impuesto sobre las viviendas vacantes.
Si un cambio de ocupación ocurre entre el 2 de enero y el 1 de enero del año siguiente, la declaración debe hacerse antes del 1 de julio. No hacerlo expone a recibir un aviso de impuesto sobre la vivienda vacante (THLV) o de impuesto sobre las viviendas vacantes (TLV), según el municipio.
Documentos a reunir antes de declarar
La declaración en línea no es suficiente para obtener una exención. Se debe constituir un expediente de pruebas sólido. Aquí están los elementos que realmente cuentan en la instrucción:
- Un informe de un notario o un informe de un experto describiendo el estado del inmueble (estructura, redes, cubierta), fechado y detallado
- Una orden municipal de insalubridad o de peligro, si el ayuntamiento ha emitido una, que establece oficialmente el carácter inhabitable
- Facturas o presupuestos de trabajos estructurales (estructura, muros portantes, reparación de cimientos) que demuestren que las intervenciones superan el simple mantenimiento
- Fotos con fecha y hora del interior y del exterior, mostrando la ausencia de elementos de confort importantes o las degradaciones
- El informe del asegurador en caso de siniestro (incendio, inundación, daño por agua mayor)
Sin estos documentos, la reclamación corre el riesgo de ser rechazada. Los servicios fiscales no conceden exenciones basándose únicamente en una declaración.
Reclamación de exención de impuesto sobre bienes inmuebles: redactar y enviar la solicitud
Una vez actualizada la declaración de ocupación y reunidas las pruebas, se pasa a la reclamación propiamente dicha. La exención de impuesto sobre bienes inmuebles se solicita mediante reclamación contenciosa, ya sea en línea desde la mensajería segura del espacio particular en impots.gouv.fr, o por correo certificado dirigido al centro de impuestos sobre bienes inmuebles al que pertenece la propiedad.
La solicitud debe mencionar la referencia catastral de la propiedad, el período de desocupación (fecha de inicio, fecha de finalización si los trabajos han terminado), y el motivo preciso. Se adjuntan todas las piezas justificativas.
Plazo de reclamación y cálculo de la exención
La reclamación puede presentarse hasta el 31 de diciembre del año siguiente al de la recaudación del impuesto sobre bienes inmuebles. Concretamente, para un aviso recibido en otoño, se dispone de más de un año para actuar.
La exención se calcula prorrateando la duración de la desocupación, a partir del primer día del mes siguiente al inicio de la vacante. Si la casa es inhabitable del 15 de marzo al 30 de noviembre, la exención cubre el período de abril a noviembre.
TLV y THLV: evitar el impuesto sobre las viviendas vacantes cuando la propiedad es inhabitable
Una casa inhabitable también puede estar sujeta al impuesto sobre las viviendas vacantes (TLV) o al impuesto sobre la vivienda en las viviendas vacantes (THLV). En zona tensa, el TLV se aplica desde el primer año de vacante, con una tasa que aumenta significativamente a partir del segundo año.
Para estar exento, se debe demostrar que la vacante no es voluntaria sino que resulta de una causa ajena a la voluntad del propietario. Un siniestro mayor, trabajos estructurales que hagan la vivienda impropia para la habitabilidad, o una orden de insalubridad entran en este marco. Las mismas pruebas que para la exención de impuesto sobre bienes inmuebles se utilizan aquí.
La matiz a tener en cuenta: los trabajos de renovación “normales” (incluso si son costosos en términos de presupuesto) no son suficientes si la vivienda sigue siendo técnicamente habitable. Es la peligrosidad o la imposibilidad física de ocupar el lugar lo que justifica la exención.
Verificar el régimen aplicable a su municipio
No todos los municipios están sujetos a las mismas reglas. El simulador disponible en servicio-public.fr permite verificar si una propiedad se encuentra en zona TLV. En los municipios fuera de zona tensa, es el THLV el que puede aplicarse, únicamente si la comunidad ha deliberado en este sentido.
Armar un expediente completo desde el inicio de la vacante sigue siendo la mejor protección. Un propietario que espera el aviso de imposición para reaccionar pierde tiempo y debilita su posición. Reunir las pruebas el mismo día del siniestro o del constatación de desocupación facilita cada paso, desde la declaración de ocupación hasta la reclamación de exención.