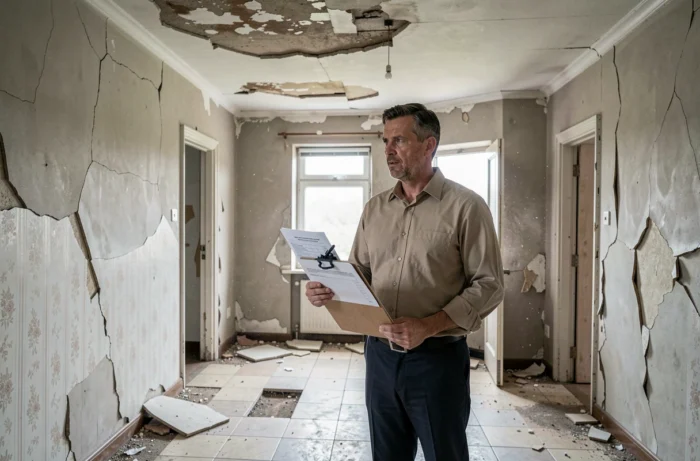
Ein Wasserschaden hat das Dach verwüstet, die tragenden Wände sind rissig, der Strom ist seit Monaten abgeschaltet: die Wohnung ist objektiv unbewohnbar, aber der Grundsteuerbescheid kommt trotzdem. Um eine Steuererleichterung zu erhalten, muss man verstehen, was die Verwaltung tatsächlich als unbewohnbare Wohnung ansieht, und vor allem Beweise sammeln, bevor man irgendetwas verfasst.
Unbewohnbare Wohnung aus Sicht der Steuerbehörden: die technische Trennlinie
Man denkt oft, dass eine leere Wohnung ausreicht, um eine Steuererleichterung zu erhalten. In Wirklichkeit ziehen die Finanzbehörden und die Verwaltungsgerichte eine klare Grenze zwischen Komfortarbeiten und strukturellen Schäden.
Eine Immobilie, die gerade renoviert wird (Streichen, Bodenbelag ersetzen, Küche einbauen), bleibt steuerpflichtig. Die Richter sind der Ansicht, dass diese Eingriffe die Wohnung nicht unbewohnbar machen. Im Gegensatz dazu stellt das Fehlen von Wasser, sanitären Anlagen oder Strom ein entscheidendes Kriterium dar, ebenso wie der teilweise Einsturz des Daches oder die Schwächung der tragenden Struktur.
Die Rückmeldungen zu diesem Punkt variieren je nach Finanzamt, aber die aktuelle Rechtsprechung konvergiert: Es ist der strukturelle Charakter der Arbeiten, der einen Fall in die Kategorie der Steuererleichterung verschiebt. Eine Wohnung, die mit einem Gesundheitsrisiko oder einem Schaden belegt ist, der die Nutzung gefährlich macht, fällt in diese Kategorie. Eine einfach unangenehme Wohnung nicht.
Erklärung zur Nutzung auf impots.gouv.fr: die Vakanz der Immobilie melden
Bevor man eine Steuererleichterung beantragt, muss man die Nutzungssituation der Wohnung im Bereich “Immobilien” auf impots.gouv.fr aktualisieren. Um die Schritte gegenüber den Steuerbehörden für eine unbewohnbare Wohnung richtig zu verstehen, muss man wissen, dass seit der Abschaffung der Wohnsteuer für Hauptwohnsitze diese Nutzungserklärung der obligatorische Einstiegspunkt für jede Änderung geworden ist.
Der Online-Prozess bietet mehrere Gründe für die Vakanz an. Für eine unbewohnbare Wohnung wählt man “unbewohnbarer Raum (unbewohnbare Wohnung)”. Das Formular fragt dann nach dem Datum des Beginns der Unbewohnbarkeit. Dieses Datum ist entscheidend: Es bestimmt die Berechnung der Steuererleichterung und die mögliche Anwendung der Steuer auf leerstehende Wohnungen.
Wenn sich ein Wechsel der Nutzung zwischen dem 2. Januar und dem 1. Januar des folgenden Jahres ereignet, muss die Erklärung vor dem 1. Juli erfolgen. Wenn man dies versäumt, riskiert man, einen Bescheid über die Wohnsteuer für leerstehende Wohnungen (THLV) oder die Steuer auf leerstehende Wohnungen (TLV) zu erhalten, je nach Gemeinde.
Unterlagen, die vor der Erklärung gesammelt werden müssen
Die Online-Erklärung reicht nicht aus, um eine Steuererleichterung zu erhalten. Man muss ein solides Beweisdossier erstellen. Hier sind die Elemente, die in der Bearbeitung tatsächlich Gewicht haben:
- Ein Protokoll eines Gerichtsvollziehers oder ein Gutachten eines Experten, das den Zustand des Gebäudes (Struktur, Netzwerke, Dach) beschreibt, datiert und detailliert
- Ein kommunaler Beschluss über Unbewohnbarkeit oder Gefährdung, falls die Gemeinde einen solchen erlassen hat, der offiziell den unbewohnbaren Charakter feststellt
- Rechnungen oder Kostenvoranschläge für strukturelle Arbeiten (Dachstuhl, tragende Wände, Fundamentarbeiten), die zeigen, dass die Eingriffe über die einfache Wartung hinausgehen
- Datierte Fotos von innen und außen, die das Fehlen wichtiger Komfortelemente oder die Schäden zeigen
- Der Bericht des Versicherers im Falle eines Schadens (Brand, Überschwemmung, schwerer Wasserschaden)
Ohne diese Dokumente könnte die Beschwerde abgelehnt werden. Die Finanzbehörden gewähren keine Steuererleichterung auf einfache Erklärung.
Beantragung der Steuererleichterung: Antrag schreiben und senden
Sobald die Nutzungserklärung aktualisiert und die Beweise gesammelt sind, geht man zur eigentlichen Beschwerde über. Die Steuererleichterung wird durch eine streitige Beschwerde beantragt, entweder online über die sichere Nachrichtenfunktion im persönlichen Bereich auf impots.gouv.fr oder per Einschreiben an das zuständige Finanzamt, dem die Immobilie unterliegt.
Der Antrag muss die Katasterreferenz der Immobilie, den Zeitraum der Unbewohnbarkeit (Beginn- und Enddatum, falls die Arbeiten abgeschlossen sind) und den genauen Grund angeben. Alle Nachweise sind beizufügen.
Frist für die Beschwerde und Berechnung der Steuererleichterung
Die Beschwerde kann bis zum 31. Dezember des Jahres nach dem Jahr, in dem die Grundsteuer festgesetzt wurde, eingereicht werden. Konkret hat man für einen im Herbst erhaltenen Bescheid mehr als ein Jahr Zeit, um zu handeln.
Die Steuererleichterung wird anteilig für die Dauer der Unbewohnbarkeit berechnet, beginnend mit dem ersten Tag des Monats nach Beginn der Vakanz. Wenn die Wohnung vom 15. März bis zum 30. November unbewohnbar ist, deckt die Steuererleichterung den Zeitraum von April bis November ab.
TLV und THLV: die Steuer auf leerstehende Wohnungen vermeiden, wenn die Immobilie unbewohnbar ist
Eine unbewohnbare Wohnung kann ebenfalls der Steuer auf leerstehende Wohnungen (TLV) oder der Wohnsteuer auf leerstehende Wohnungen (THLV) unterliegen. In angespannten Gebieten wird die TLV bereits im ersten Jahr der Vakanz angewendet, mit einem Satz, der ab dem zweiten Jahr erheblich ansteigt.
Um davon befreit zu werden, muss man nachweisen, dass die Vakanz nicht freiwillig ist, sondern auf einen Umstand zurückzuführen ist, der außerhalb des Willens des Eigentümers liegt. Ein schwerer Schaden, strukturelle Arbeiten, die die Wohnung unbewohnbar machen, oder ein Gesundheitsrisikobeschluss fallen in diesen Rahmen. Die gleichen Beweise wie für die Steuererleichterung gelten hier.
Die Nuance, die man beachten sollte: “Normale” Renovierungsarbeiten (selbst wenn sie budgetär aufwendig sind) reichen nicht aus, wenn die Wohnung technisch weiterhin bewohnbar bleibt. Es ist die Gefährlichkeit oder die physische Unmöglichkeit, die Räume zu nutzen, die die Befreiung rechtfertigt.
Den anwendbaren Regulierungsrahmen der Gemeinde überprüfen
Nicht alle Gemeinden unterliegen denselben Regeln. Der auf service-public.fr verfügbare Simulator ermöglicht es, zu überprüfen, ob sich eine Immobilie in einer TLV-Zone befindet. In Gemeinden außerhalb von angespannten Zonen kann die THLV nur angewendet werden, wenn die Gemeinde dies beschlossen hat.
Ein vollständiges Dossier bereits zu Beginn der Vakanz zu erstellen, bleibt der beste Schutz. Ein Eigentümer, der auf den Steuerbescheid wartet, um zu reagieren, verliert Zeit und schwächt seine Position. Die Beweise am Tag des Schadens oder der Feststellung der Unbewohnbarkeit zu sammeln erleichtert jeden Schritt, von der Nutzungserklärung bis zur Beantragung der Steuererleichterung.