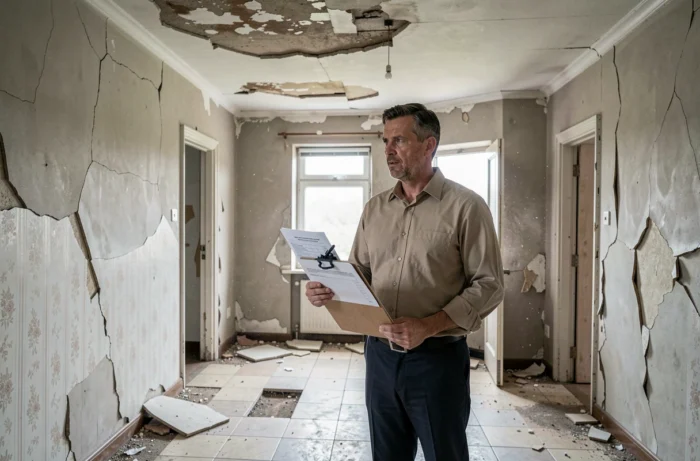
Een waterschade heeft het dak verwoest, de dragende muren zijn gebarsten, de elektriciteit is al maanden afgesloten: de woning is objectief onbewoonbaar, maar de onroerendezaakbelasting komt toch binnen. Om een vermindering te krijgen, moet men begrijpen wat de administratie werkelijk beschouwt als een woning die ongeschikt is voor bewoning, en vooral bewijs verzamelen voordat men iets opstelt.
Onbewoonbare woning in de ogen van de belastingdienst: de technische scheidingslijn
Men denkt vaak dat een lege woning voldoende is om een vermindering te krijgen. In werkelijkheid trekken de belastingdiensten en de administratieve rechtbanken een duidelijke grens tussen comfortwerkzaamheden en structurele achteruitgang.
Een pand dat wordt opgeknapt (schilderwerk, vervanging van vloeren, installatie van een keuken) blijft belastingplichtig. De rechters beschouwen deze ingrepen niet als redenen om de woning onbewoonbaar te maken. Omgekeerd vormt het ontbreken van water, sanitaire voorzieningen of elektriciteit een bepalend criterium, net als de gedeeltelijke instorting van het dak of de verzwakking van de dragende structuur.
De reacties variëren op dit punt afhankelijk van de belastingkantoren, maar de recente jurisprudentie komt overeen: het is de structurele aard van de werkzaamheden die een dossier aan de kant van de vermindering doet kantelen. Een woning die is getroffen door een ongeschiktheidsbesluit of een schade die het gevaarlijk maakt om te bewonen, valt in deze categorie. Een simpel ongemakkelijke woning, niet.
Verklaring van bewoning op impots.gouv.fr: de leegstand van het pand melden
Voordat men een vermindering aanvraagt, moet men de situatie van de bewoning van de woning bijwerken in de sectie “Onroerend goed” op impots.gouv.fr. Om de procedures bij de belastingdienst voor een onbewoonbare woning goed te begrijpen, moet men weten dat sinds de afschaffing van de woonbelasting op hoofdverblijven, deze verklaring van bewoning de verplichte toegangspunt is voor elke wijziging.
Het online proces biedt verschillende redenen voor leegstand. Voor een onbewoonbare woning selecteert men “onbewoonbare ruimte (ongeschikte woning)”. Het formulier vraagt vervolgens om de datum van het begin van de leegstand. Deze datum is bepalend: zij beïnvloedt de berekening van de vermindering en de eventuele toepassing van de belasting op leegstaande woningen.
Als er een wijziging in de bewoning plaatsvindt tussen 2 januari en 1 januari van het volgende jaar, moet de verklaring vóór 1 juli worden ingediend. Het niet indienen kan leiden tot het ontvangen van een aanslag voor de woonbelasting op leegstaande woningen (THLV) of de belasting op leegstaande woningen (TLV), afhankelijk van de gemeente.
Documenten te verzamelen voordat men declareert
De online verklaring is niet voldoende om een vermindering te krijgen. Men moet een solide bewijsdossier samenstellen. Hier zijn de elementen die werkelijk gewicht in de schaal leggen bij de beoordeling:
- Een proces-verbaal van een gerechtsdeurwaarder of een rapport van een expert dat de staat van het gebouw beschrijft (structuur, netwerken, dak), gedateerd en gedetailleerd
- Een gemeentelijk besluit van ongeschiktheid of gevaar, indien de gemeente dit heeft genomen, dat officieel de onbewoonbaarheid vaststelt
- Facturen of offertes voor structurele werkzaamheden (dakconstructie, dragende muren, funderingsherstel) die aantonen dat de ingrepen verder gaan dan eenvoudig onderhoud
- Datumgestempelde foto’s van binnen en buiten, die het ontbreken van belangrijke comfortelementen of de schade tonen
- Het rapport van de verzekeraar in geval van schade (brand, overstroming, grote waterschade)
Zonder deze documenten loopt de claim het risico op afwijzing. De belastingdiensten verlenen geen vermindering op basis van een eenvoudige verklaring.
Claim voor vermindering van onroerendezaakbelasting: aanvraag opstellen en verzenden
Zodra de verklaring van bewoning is bijgewerkt en de bewijzen zijn verzameld, gaat men over tot de daadwerkelijke claim. De vermindering van onroerendezaakbelasting wordt aangevraagd via een geschilclaim, hetzij online via de beveiligde berichtenservice van de particuliere ruimte op impots.gouv.fr, hetzij per aangetekende brief gericht aan het belastingkantoor waar het pand onder valt.
De aanvraag moet de kadastrale referentie van het pand, de periode van onbewoonbaarheid (startdatum, einddatum als de werkzaamheden zijn voltooid) en de specifieke reden vermelden. Men voegt alle bewijsstukken bij.
Termijn voor claim en berekening van de vermindering
De claim kan tot 31 december van het jaar na de inning van de onroerendezaakbelasting worden ingediend. Concreet, voor een aanslag die in de herfst is ontvangen, heeft men meer dan een jaar om actie te ondernemen.
De vermindering wordt berekend naar rato van de duur van de onbewoonbaarheid, vanaf de eerste dag van de maand volgend op het begin van de leegstand. Als de woning onbewoonbaar is van 15 maart tot 30 november, de vermindering dekt de periode van april tot november.
TLV en THLV: belasting op leegstaande woningen vermijden wanneer het pand onbewoonbaar is
Een onbewoonbare woning kan ook onderworpen zijn aan de belasting op leegstaande woningen (TLV) of de woonbelasting op leegstaande woningen (THLV). In een gespannen gebied geldt de TLV vanaf het eerste jaar van leegstand, met een tarief dat aanzienlijk stijgt vanaf het tweede jaar.
Om hiervan vrijgesteld te worden, moet men aantonen dat de leegstand niet vrijwillig is maar het gevolg is van een externe oorzaak buiten de wil van de eigenaar. Een grote schade, structurele werkzaamheden die de woning ongeschikt maken voor bewoning, of een ongeschiktheidsbesluit vallen onder deze categorie. Dezelfde bewijzen als voor de vermindering van onroerendezaakbelasting zijn hier van toepassing.
De nuance om te onthouden: “normale” renovatiewerkzaamheden (zelfs als ze zwaar zijn qua budget) zijn niet voldoende als de woning technisch bewoonbaar blijft. Het is de gevaarlijkheid of de fysieke onmogelijkheid om de ruimte te betreden die de vrijstelling rechtvaardigt.
Controleer het toepasselijke regime voor uw gemeente
Niet alle gemeenten zijn aan dezelfde regels onderworpen. De simulator beschikbaar op service-public.fr maakt het mogelijk om te controleren of een pand zich in een TLV-zone bevindt. In gemeenten buiten een gespannen gebied kan de THLV van toepassing zijn, maar alleen als de gemeente dit heeft besloten.
Een compleet dossier opstellen vanaf het begin van de leegstand blijft de beste bescherming. Een eigenaar die wacht op de belastingaanslag om te reageren, verliest tijd en verzwakt zijn positie. Bewijzen verzamelen op de dag van de schade of de vaststelling van onbewoonbaarheid vergemakkelijkt elke stap, van de verklaring van bewoning tot de claim voor vermindering.