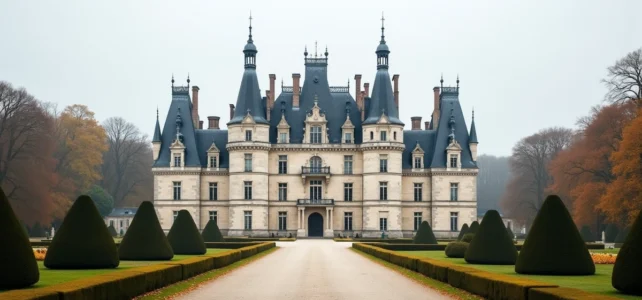
El Castillo de Chambord no aparece en ningún balance contable del Estado francés. Ningún valor oficial se le atribuye, lo que hace que cualquier estimación sea puramente teórica. Sin embargo, los aseguradores proponen montos que superan el mil millones de euros, y los parámetros considerados para cualquier modelización hacen variar considerablemente el resultado.
Por qué el Castillo de Chambord escapa a los métodos de evaluación clásicos
En el sector inmobiliario residencial o comercial, el valor de un bien se basa en comparables: transacciones recientes de bienes similares en un perímetro geográfico determinado. Para Chambord, no existe ningún comparable en el mercado. Un dominio de esta envergadura, que alberga 440 habitaciones y 365 chimeneas, no se asemeja a nada más en Europa.
La estimación por el costo de reconstrucción se enfrenta a un obstáculo similar. Las habilidades necesarias para tallar la piedra de tuffeau según las técnicas renacentistas o reproducir la escalera de doble revolución atribuida a Leonardo da Vinci no tienen equivalente industrial.
Los presupuestos de restauración actuales ofrecen una idea parcial: la única renovación del ala Francisco I requiere un presupuesto estimado de 37 millones de euros. Extrapolar este costo a todo el monumento equivaldría a multiplicar esta cifra por un factor considerable, sin siquiera incluir el valor del terreno ni el del patrimonio inmaterial.
Cuando se busca entender la valor estimada del Castillo de Chambord, hay que aceptar que las herramientas habituales de la pericia inmobiliaria simplemente no funcionan.
Flujo turístico e ingresos: el valor económico medible de Chambord
Si el valor patrimonial sigue siendo teórico, el valor económico del castillo se mide de manera más concreta. Chambord recibió 1,22 millones de visitantes en 2025, un récord histórico. Este flujo genera ingresos directos por venta de entradas, pero también ingresos adicionales relacionados con el aparcamiento, el alquiler de carritos y botes, y la venta de vino producido en el dominio.
Este ratio entre ingresos y valor teórico sigue siendo muy bajo en comparación con un activo inmobiliario clásico, lo que refleja la naturaleza misma del monumento: Chambord no es una inversión de alquiler, sino un activo soberano.
Lo que los ingresos turísticos no cubren
Los ingresos operativos no son suficientes para financiar la conservación del sitio. Se ha anunciado una campaña de trabajos estimada en 100 millones de euros durante diez años, es decir, aproximadamente 10 millones de euros por año. El financiamiento se basa en una combinación de fondos propios del castillo, créditos del Estado y mecenazgo.
Esta dependencia del financiamiento externo pesa en toda estimación seria. Un activo que necesita inyecciones regulares de capital público y privado para mantener su integridad física ve su valor neto teórico reducido por estos costos recurrentes.
Los parámetros que hacen variar la estimación de Chambord
La diferencia entre las estimaciones bajas y altas es considerable. Se explica por el peso relativo otorgado a cada parámetro en el cálculo.
- La base inmobiliaria y de terrenos: 14,000 m² habitables y un amplio dominio forestal cerrado constituyen la base. El precio por metro cuadrado del patrimonio construido histórico y el valor forestal forman el punto de partida de toda modelización.
- La prima de rareza y prestigio: inscripción en el patrimonio mundial de la UNESCO bajo el título del Valle del Loira, atribución parcial a Leonardo da Vinci. Estos elementos elevan significativamente el valor.
- El flujo de explotación: la capacidad del sitio para generar más de un millón de visitas pagadas al año constituye un factor positivo, pero su peso sigue siendo modesto en la estimación global.
- Las restricciones regulatorias: la imposibilidad de modificar, vender o explotar libremente un monumento clasificado reduce mecánicamente el valor y aplica un descuento sustancial a cualquier estimación.
El paradoja de un activo cuya restricción crea el valor
Las restricciones que pesan sobre Chambord (prohibición de transformación, obligaciones de conservación, control del Estado) son las mismas que garantizan su autenticidad y, por lo tanto, su valor patrimonial. Eliminar las restricciones equivaldría a destruir lo que hace que el monumento tenga valor. Este círculo distingue radicalmente los bienes patrimoniales de los activos inmobiliarios clásicos, donde la libertad de uso aumenta el valor.
Chambord en el balance del Estado: un tesoro público fuera de la contabilidad
La ausencia de Chambord en los activos valorados del Estado no es un olvido. Las normas contables públicas francesas no prevén la inclusión en el balance de los monumentos históricos cuya cesión no se contempla ni es contemplable. Esta elección tiene una consecuencia directa: ninguna institución pública produce una estimación oficial.
Las únicas cifras disponibles provienen de aseguradores, modelizaciones independientes o proyecciones editoriales. Cualquier monto propuesto sigue siendo una construcción intelectual, no un precio al que alguien podría comprar o vender el monumento.
La cuestión del valor de Chambord probablemente nunca encontrará una respuesta definitiva. El monumento vale exactamente lo que la colectividad nacional acepta gastar cada año para mantenerlo en pie, es decir, al menos 10 millones de euros al año al ritmo actual de los trabajos programados.