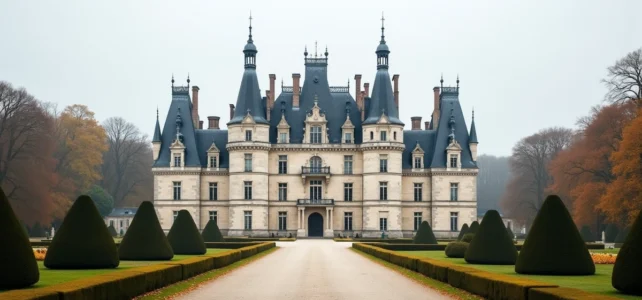
Il Castello di Chambord non appare in alcun bilancio contabile dello Stato francese. Nessun valore ufficiale gli è attribuito, il che rende ogni stima puramente teorica. Tuttavia, le compagnie assicurative avanzano importi superiori al miliardo di euro, e i parametri utilizzati per ogni modellizzazione fanno variare considerevolmente il risultato.
Perché il Castello di Chambord sfugge ai metodi di valutazione classici
Nell’immobiliare residenziale o commerciale, il valore di un bene si basa su comparabili: transazioni recenti riguardanti beni simili in un determinato perimetro geografico. Per Chambord, non esiste alcun comparabile sul mercato. Un dominio di questa portata, che ospita 440 stanze e 365 camini, non assomiglia a nulla d’altro in Europa.
La stima tramite il costo di ricostruzione si scontra con un ostacolo dello stesso ordine. Le competenze mobilitate per scolpire la pietra di tuffo secondo le tecniche rinascimentali o riprodurre la scala a doppia rivoluzione attribuita a Leonardo da Vinci non hanno un equivalente industriale.
I preventivi di restauro attuali forniscono un’idea parziale: la sola ristrutturazione dell’ala Francesco Iᵉʳ richiede un budget stimato di 37 milioni di euro. Estendere questo costo all’intero monumento significherebbe moltiplicare questa cifra per un fattore considerevole, senza nemmeno includere il valore del terreno né quello del patrimonio immateriale.
Quando si cerca di comprendere la valore stimato del Castello di Chambord, bisogna accettare che gli strumenti abituali dell’expertise immobiliare semplicemente non funzionano.
Flusso turistico e redditi: il valore economico misurabile di Chambord
Se il valore patrimoniale rimane teorico, il valore economico del castello si misura in modo più concreto. Chambord ha accolto 1,22 milioni di visitatori nel 2025, un record storico. Questo flusso genera entrate dirette dai biglietti, ma anche redditi accessori legati al parcheggio, al noleggio di golf cart e barche, e alla vendita di vino prodotto nel dominio.
Questo rapporto tra redditi e valore teorico rimane molto basso rispetto a un attivo immobiliare classico, il che riflette la natura stessa del monumento: Chambord non è un investimento locativo ma un attivo sovrano.
Ciò che le entrate turistiche non coprono
I redditi operativi non sono sufficienti a finanziare la conservazione del sito. È stata annunciata una campagna di lavori stimata in 100 milioni di euro su dieci anni, ovvero circa 10 milioni di euro all’anno. Il finanziamento si basa su una combinazione di fondi propri del castello, crediti dello Stato e mecenatismo.
Questa dipendenza dal finanziamento esterno pesa in ogni seria stima. Un attivo che richiede iniezioni regolari di capitali pubblici e privati per mantenere la sua integrità fisica vede il suo valore netto teorico ridotto da questi costi ricorrenti.
I parametri che fanno variare la stima di Chambord
Il divario tra le stime basse e alte è considerevole. Esso si spiega con il peso relativo attribuito a ciascun parametro nel calcolo.
- La base immobiliare e fondiaria: 14.000 m² abitabili e un vasto dominio forestale recintato costituiscono la base. Il prezzo al metro quadrato del patrimonio edilizio storico e il valore forestale formano il punto di partenza di ogni modellizzazione.
- La premio di rarità e prestigio: iscrizione al patrimonio mondiale UNESCO a titolo della Valle della Loira, attribuzione parziale a Leonardo da Vinci. Questi elementi tirano significativamente il valore verso l’alto.
- Il flusso di sfruttamento: la capacità del sito di generare più di un milione di visite paganti all’anno costituisce un fattore positivo, ma il suo peso rimane modesto nella stima globale.
- Le restrizioni normative: l’impossibilità di modificare, vendere o sfruttare liberamente un monumento classificato riduce meccanicamente il valore e applica uno sconto sostanziale a ogni stima.
Il paradosso di un attivo il cui vincolo crea valore
Le restrizioni che gravano su Chambord (divieto di trasformazione, obblighi di conservazione, controllo dello Stato) sono le stesse che garantiscono la sua autenticità e quindi il suo valore patrimoniale. Eliminare i vincoli equivarrebbe a distruggere ciò che fa il prezzo del monumento. Questo cerchio distingue radicalmente i beni patrimoniali dagli attivi immobiliari classici, dove la libertà d’uso aumenta il valore.
Chambord nel bilancio dello Stato: un tesoro pubblico fuori contabilità
L’assenza di Chambord negli attivi valorizzati dello Stato non è un’assenza. Le regole contabili pubbliche francesi non prevedono l’iscrizione al bilancio dei monumenti storici la cui cessione non è né prevista né prevedibile. Questa scelta ha una conseguenza diretta: nessuna istituzione pubblica produce una stima ufficiale.
Le uniche cifre disponibili provengono da assicuratori, modellizzazioni indipendenti o proiezioni editoriali. Qualsiasi importo avanzato rimane una costruzione intellettuale, non un prezzo al quale chiunque potrebbe comprare o vendere il monumento.
La questione del valore di Chambord probabilmente non troverà mai una risposta definitiva. Il monumento vale esattamente ciò che la collettività nazionale accetta di spendere ogni anno per mantenerlo in piedi, ovvero almeno 10 milioni di euro all’anno al ritmo attuale dei lavori programmati.