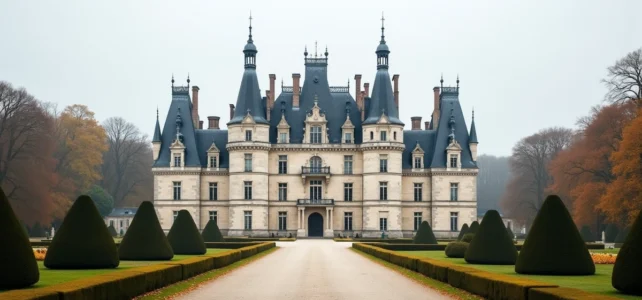
O Castelo de Chambord não aparece em nenhum balanço contábil do Estado francês. Nenhum valor oficial lhe é atribuído, o que torna qualquer estimativa puramente teórica. Os seguradores, no entanto, avançam montantes que ultrapassam um bilhão de euros, e os parâmetros utilizados para qualquer modelagem fazem variar consideravelmente o resultado.
Por que o Castelo de Chambord escapa aos métodos de avaliação clássicos
No setor imobiliário residencial ou comercial, o valor de um bem baseia-se em comparáveis: transações recentes envolvendo bens similares em um determinado perímetro geográfico. Para Chambord, nenhum comparável existe no mercado. Um domínio dessa magnitude, abrigando 440 quartos e 365 chaminés, não se assemelha a nada mais na Europa.
A estimativa pelo custo de reconstrução enfrenta um obstáculo semelhante. As habilidades mobilizadas para talhar a pedra de tuffeau segundo as técnicas renascentistas ou reproduzir a escadaria de dupla revolução atribuída a Leonardo da Vinci não têm equivalente industrial.
Os orçamentos de restauração atuais dão uma ideia parcial: a única renovação da ala François Iᵉʳ requer um montante estimado em 37 milhões de euros. Extrapolar esse custo para todo o monumento equivaleria a multiplicar esse número por um fator considerável, sem mesmo incluir o valor do terreno nem o do patrimônio imaterial.
Quando se busca entender a valor estimada do Castelo de Chambord, é preciso aceitar que as ferramentas habituais da expertise imobiliária simplesmente não funcionam.
Fluxo turístico e receitas: o valor econômico mensurável de Chambord
Se o valor patrimonial permanece teórico, o valor econômico do castelo é medido de forma mais concreta. Chambord recebeu 1,22 milhão de visitantes em 2025, um recorde histórico. Esse fluxo gera receitas diretas de bilhetagem, mas também receitas adicionais relacionadas ao estacionamento, ao aluguel de carrinhos e barcos, e à venda de vinho produzido na propriedade.
Essa relação entre receitas e valor teórico permanece muito baixa comparada a um ativo imobiliário clássico, o que reflete a própria natureza do monumento: Chambord não é um investimento locativo, mas um ativo soberano.
O que as receitas turísticas não cobrem
As receitas operacionais não são suficientes para financiar a conservação do local. Uma campanha de obras estimada em 100 milhões de euros ao longo de dez anos foi anunciada, ou seja, cerca de 10 milhões de euros por ano. O financiamento depende de uma combinação de recursos próprios do castelo, de créditos do Estado e de patrocínios.
Essa dependência de financiamento externo pesa em qualquer estimativa séria. Um ativo que necessita de injeções regulares de capitais públicos e privados para manter sua integridade física vê seu valor líquido teórico reduzido por esses custos recorrentes.
Os parâmetros que fazem variar a estimativa de Chambord
A diferença entre as estimativas baixas e altas é considerável. Ela se explica pelo peso relativo atribuído a cada parâmetro no cálculo.
- A base imobiliária e fundiária: 14.000 m² habitáveis e um vasto domínio florestal fechado constituem a base. O preço por metro quadrado do patrimônio construído histórico e o valor florestal formam o ponto de partida de toda modelagem.
- A prêmio de raridade e prestígio: inscrição no patrimônio mundial da UNESCO sob o título do Vale do Loire, atribuição parcial a Leonardo da Vinci. Esses elementos elevam significativamente o valor.
- O fluxo de exploração: a capacidade do local de gerar mais de um milhão de visitas pagas por ano é um fator positivo, mas seu peso permanece modesto na estimativa global.
- As restrições regulatórias: a impossibilidade de modificar, vender ou explorar livremente um monumento classificado reduz mecanicamente o valor e aplica um desconto substancial a qualquer estimativa.
O paradoxo de um ativo cuja restrição cria valor
As restrições que pesam sobre Chambord (proibição de transformação, obrigações de conservação, controle do Estado) são as mesmas que garantem sua autenticidade e, portanto, seu valor patrimonial. Eliminar as restrições equivaleria a destruir o que faz o preço do monumento. Esse círculo distingue radicalmente os bens patrimoniais dos ativos imobiliários clássicos, onde a liberdade de uso aumenta o valor.
Chambord no balanço do Estado: um tesouro público fora da contabilidade
A ausência de Chambord nos ativos valorizados do Estado não é um esquecimento. As regras contábeis públicas francesas não preveem a inscrição no balanço dos monumentos históricos cuja cessão não é nem considerada nem viável. Essa escolha tem uma consequência direta: nenhuma instituição pública produz uma estimativa oficial.
Os únicos números disponíveis provêm de seguradores, de modelagens independentes ou de projeções editoriais. Todo montante avançado permanece uma construção intelectual, não um preço pelo qual alguém poderia comprar ou vender o monumento.
A questão do valor de Chambord provavelmente nunca encontrará uma resposta definitiva. O monumento vale exatamente o que a coletividade nacional aceita gastar a cada ano para mantê-lo de pé, ou seja, no mínimo 10 milhões de euros por ano, de acordo com o ritmo atual das obras programadas.